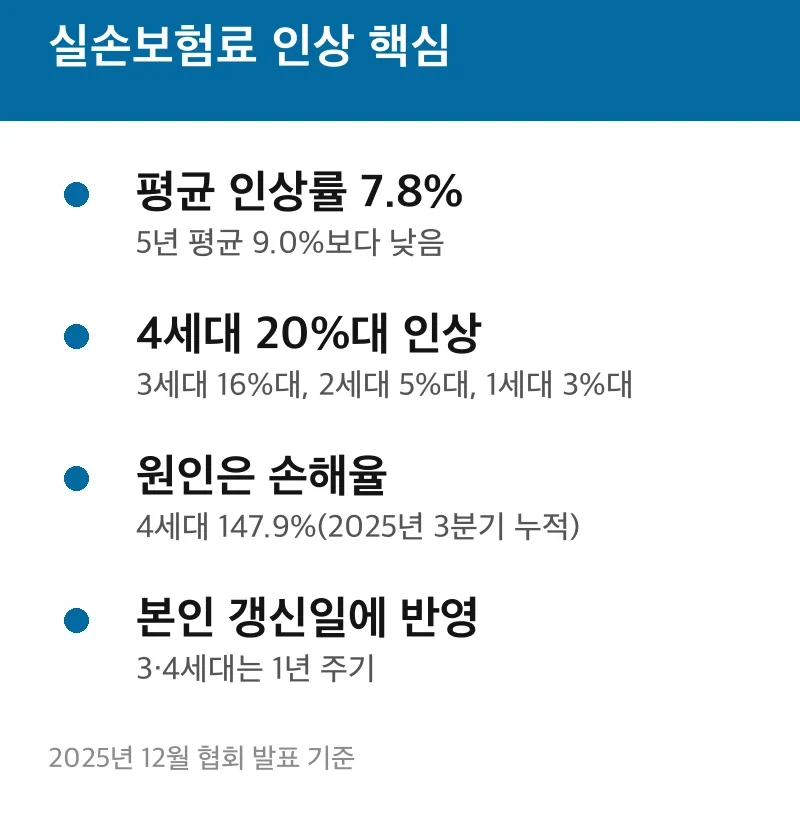
실손보험료 인상 이유 2026년 10월 갱신 안내장을 받았다면 원인은 보험금이 보험료보다 많이 나가는 손해율입니다. 생명·손해보험협회가 2025년 12월 23일 발표한 2026년 평균 인상률은 7.8%이고, 1세대 3%대부터 4세대 20%대까지 갈립니다.
⏱ 10초 요약
- 평균 7.8%: 최근 5년 평균 9.0%보다 1.2%포인트 낮은 수준(2026년 기준)
- 4세대 20%대·3세대 16%대: 1세대 3%대, 2세대 5%대보다 훨씬 큼
- 4세대 위험손해율 147.9%: 2025년 3분기 누적, 낸 보험료보다 지급액이 많음
안내장의 인상 금액이 왜 이렇게 큰지 궁금한 가입자를 위해 이유, 내 몫 계산, 확인 순서, 줄이는 선택지, 청구 서류 순으로 적었습니다.
실손보험료 인상 이유와 손해율
가장 큰 이유는 보험금 지급이 계속 늘어난 것입니다. 금융위원회 자료(2025년 4월 기준)에 따르면 실손 비급여 보험금은 2017년 4.8조원에서 2023년 8.2조원으로 약 70% 늘었습니다.
한국보험신문이 전한 2025년 3분기 누적 위험손해율(받은 보험료 중 위험 보장에 쓴 비율)은 4세대 147.9%, 3세대 138.8%, 1세대 113.2%, 2세대 112.6%입니다. 100%를 넘으면 걷은 위험보험료보다 지급이 많다는 뜻입니다.
금융위는 2025년 손해율을 회복하려면 평균 17.6% 인상이 필요했지만 실제로는 7.5%만 올렸다고 설명했습니다. 가입자의 65%는 보험금을 받지 않고, 상위 9%가 전체 보험금의 약 80%를 받는다는 점(2024년 1~6월, 4개사 기준)도 함께 제시했습니다.
세대별 인상률과 계산 예시
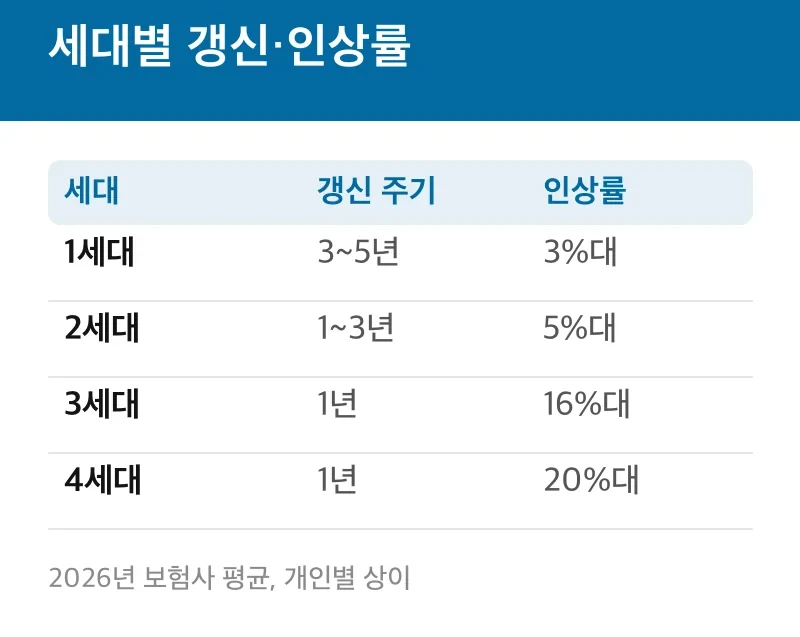
실손보험료 인상기준은 세대마다 다르고, 4세대는 20%대로 가장 큽니다. 실손 보험료 인상률이 높게 나오는 쪽은 손해율이 높고 1년마다 갱신하는 3·4세대입니다.
| 세대 | 갱신 주기 | 2026년 인상률 | 위험손해율(2025년 3분기 누적) |
|---|---|---|---|
| 1세대 | 3~5년 | 3%대 | 113.2% |
| 2세대 | 1~3년 | 5%대 | 112.6% |
| 3세대 | 1년 | 16%대 | 138.8% |
| 4세대 | 1년 | 20%대 | 147.9% |
※ 2025년 12월 기준, 생명·손해보험협회 발표를 전한 한국보험신문 보도. 인상률은 보험사 평균입니다.
월 보험료 3만원인 4세대 가입자를 가정해 20%를 적용하면 3만원 × 20% = 6,000원이 올라 월 3만 6,000원, 연 7만 2,000원이 더 듭니다. 같은 3만원이 1세대 3%라면 900원 올라 연 1만 800원입니다. 가정한 숫자이며 실제 금액은 나이·성별·보험사별로 다릅니다.
갱신 안내장 확인 순서
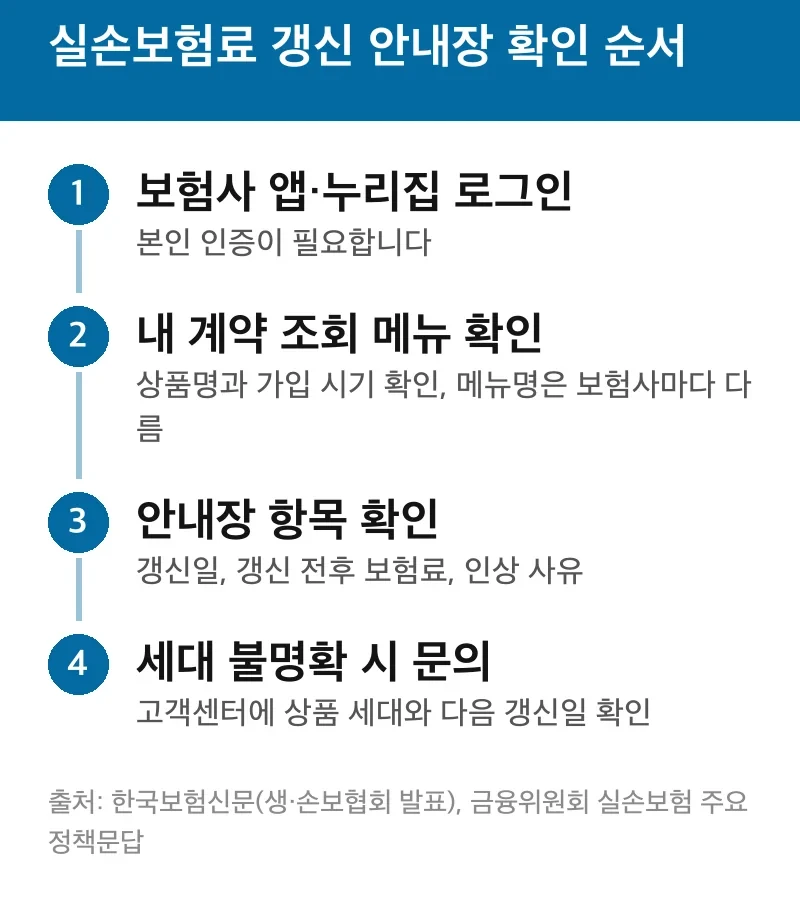
실손보험료 인상은 모든 가입자에게 1월에 한꺼번에 적용되지 않고 본인 갱신일에 반영됩니다. 그래서 10월 갱신인 계약은 10월에 올라간 금액을 받아 봅니다.
- 가입한 보험사 앱이나 누리집에 로그인합니다(본인 인증 필요).
- 내 계약 조회 메뉴에서 실손의료보험 상품명과 가입 시기를 봅니다. 메뉴 이름은 보험사마다 다릅니다.
- 갱신일, 갱신 전후 보험료, 인상 사유가 적힌 안내장을 확인합니다.
- 세대를 구분하기 어렵다면 보험사 고객센터에 상품 세대와 다음 갱신일을 묻습니다.
특정 달에 맞춰 일괄 인상되는 것이 아니라서, 같은 보험사라도 가입자마다 인상 시점이 다릅니다. 협회도 인상률이 모든 가입자에게 일률적으로 적용되는 것은 아니라고 밝혔습니다. 2027년도 조정 결과는 공식 발표 후 확정됩니다(생명·손해보험협회 누리집 확인).
인상 부담을 줄이는 선택지
기존 가입자는 계약 재매입 방식으로 신규 실손 상품으로 옮길 수 있고, 금융위는 신규 상품 보험료가 4세대보다 30~50% 내외 낮아질 것으로 추정했습니다. 일부 보험사 시뮬레이션 결과입니다.
이 방법이 맞지 않는 경우가 있습니다. 첫째, 신규 상품은 비급여 보장이 줄거나 자기부담금이 달라질 수 있어 도수치료·주사제를 자주 쓰는 사람에게 불리할 수 있습니다. 둘째, 한 번 옮기면 이전 상품 조건으로 되돌리기 어려울 수 있어 약관 확인이 먼저입니다.
보험료 할인·할증, 갱신 주기, 비급여 자기부담, 보험금 청구 이력, 재가입 시기 같은 항목이 모두 보험료에 영향을 줍니다. 개인 상황에 따라 유불리가 달라 보험사와 금융감독원 안내로 확인하는 방법이 있습니다. 감독규정상 위험구분 단위별 연 인상률은 25% 이내로 제한됩니다.
청구 서류와 보장 범위 확인
보험금 청구에는 보통 진료비 영수증, 진료비 세부내역서, 병원이 발급한 진단서나 처방전이 쓰이고, 보험사 앱에서 사진으로 접수하는 방식도 있습니다. 필요한 서류는 보험사와 청구 금액에 따라 달라 청구 전 고객센터에서 확인하는 편이 안전합니다.
보장 범위는 가입 증권과 약관의 급여·비급여 항목, 자기부담금 비율, 연간 한도에서 확인합니다. 세대마다 조건이 달라 같은 치료라도 지급액이 다를 수 있습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
출처: 한국보험신문 2026년 실손보험료 인상 보도(생·손보협회 발표), 금융위원회 실손보험 주요정책문답