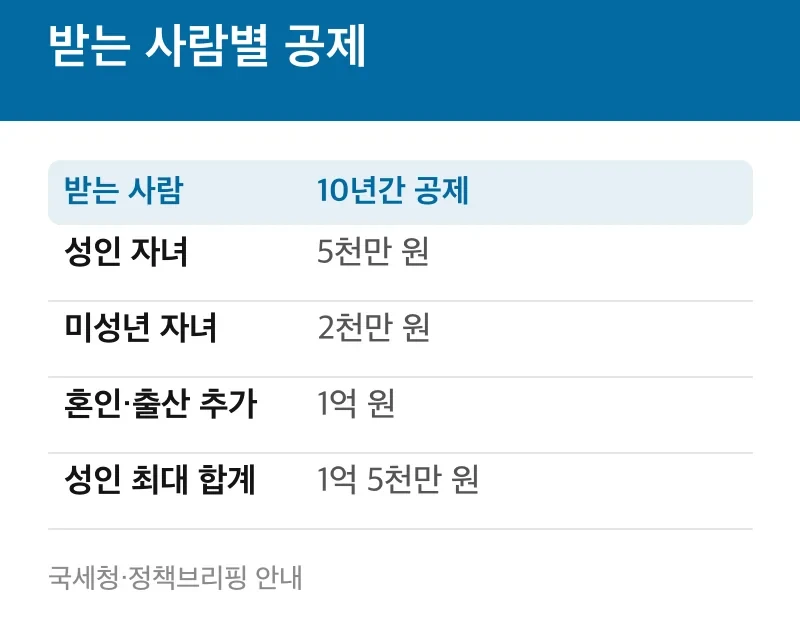
자녀증여한도는 부모 등 직계존속에게 받는 경우 성인 자녀 10년간 5천만 원, 미성년 자녀 2천만 원입니다. 혼인·출산이면 기본공제와 별도로 1억 원이 더해져 성인 자녀는 최대 1억 5천만 원까지 증여세 없이 받을 수 있습니다(2026년 11월 기준).
결혼을 앞두었거나 아이를 낳은 자녀에게 목돈을 주려는 부모님, 그리고 그 돈을 받을 자녀를 위한 글입니다. 금액표, 혼인·출산 추가공제 조건, 초과 시 계산과 신고 순서로 이어집니다.
⏱ 10초 요약
- 성인 자녀 5천만 원, 미성년 자녀 2천만 원(직계존속에게 받을 때, 10년 합산)
- 혼인·출산 추가공제 1억 원, 2024년 1월 1일 이후 증여분부터
- 혼인은 신고일 전후 각 2년, 출산은 출생일부터 2년 이내
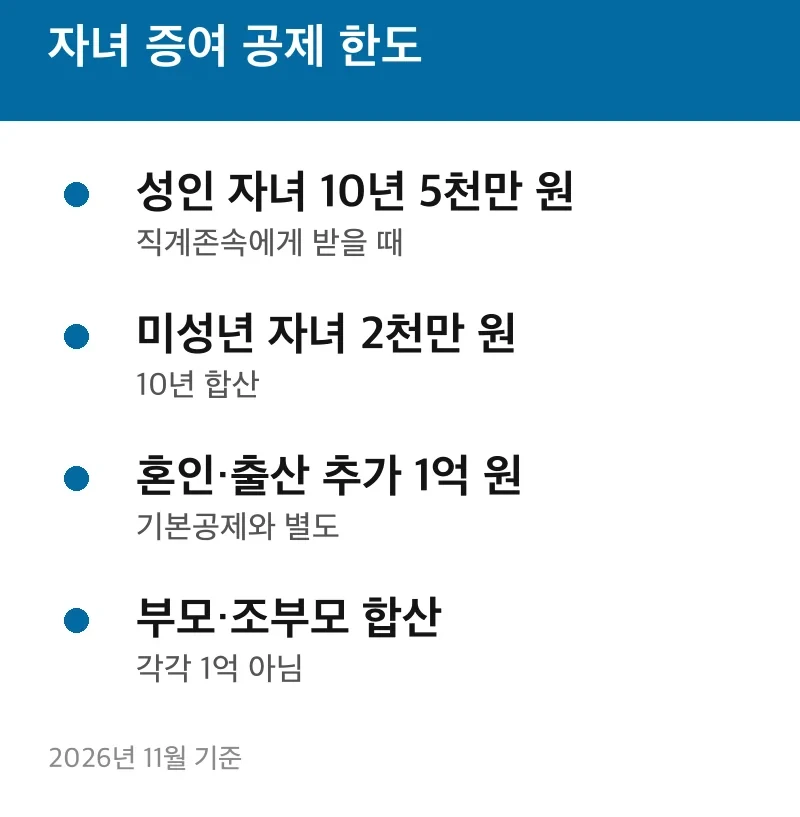
자녀증여한도 금액표
국세청 안내에 따르면 직계존속(부모·조부모)에게 증여받을 때 공제는 5천만 원이고, 수증자가 미성년자면 2천만 원입니다. 증여 한 번이 아니라 10년 동안 받은 금액을 합쳐 계산합니다.
| 받는 사람 | 준 사람 | 10년간 공제 |
|---|---|---|
| 성인 자녀 | 부모·조부모 등 직계존속 | 5천만 원 |
| 미성년 자녀 | 부모·조부모 등 직계존속 | 2천만 원 |
| 혼인·출산 요건 충족 | 직계존속 | 기본공제 외 1억 원 추가 |
※ 2026년 11월 기준, 국세청 증여세 안내와 정책브리핑
성인 자녀 5천만 원은 이렇게 쌓입니다
성인자녀 증여한도는 올해 5천만 원을 받았다면 앞으로 10년 안에는 더 공제받을 몫이 남지 않는다는 뜻입니다. 국세청 조문 안내도 증여 전 10년 이내에 공제받은 금액과 이번 공제액의 합계가 한도를 넘으면 넘는 부분은 공제하지 않는다고 설명합니다.
미성년 자녀는 2천만 원
미성년 자녀 증여한도는 성인의 5천만 원보다 낮은 2천만 원입니다. 어릴 때 2천만 원을 받고 성인이 된 뒤 5천만 원을 받더라도, 10년이 지나지 않았다면 앞서 쓴 공제액이 함께 계산됩니다.
혼인·출산 1억 추가공제
혼인신고일 전후 각 2년 안에, 또는 자녀 출생일부터 2년 안에 직계존속에게 받은 재산이면 기본공제와 별도로 최대 1억 원이 공제됩니다. 정책브리핑은 이 제도가 2024년 1월 1일부터 적용된다고 밝혔습니다.
부모 각각 받아도 한도는 하나
자녀 증여한도 부모 각각 계산하면 두 배가 될 것 같지만, 국세상담센터 답변은 부모와 조부모에게서 각각 1억 원씩 공제받을 수 없고 직계존속 전체를 합쳐 1억 원까지라고 설명합니다. 자녀 증여한도 조부모 몫도 같은 한 묶음입니다.
혼인에 쓰면 출산 때 남지 않습니다
혼인과 출산 중 한 번이라도 1억 원을 공제받았다면 이후 추가 공제는 받을 수 없습니다. 자녀 증여 한도 10년 기준과 달리 이 1억 원은 평생 한 번 쓰는 통합 한도로 보는 것이 안전합니다.
| 상황 | 공제 적용 | 공제 합계(성인 자녀) |
|---|---|---|
| 혼인신고 1년 전 부모에게 수령 | 기본 5천만 원 + 혼인 1억 원 | 1억 5천만 원 |
| 결혼 때 1억 원 소진 후 출산 | 출산 추가공제 없음 | 기본공제만 남음 |
| 혼인·출산 기간 밖에 수령 | 추가공제 해당 없음 | 5천만 원 |
※ 2026년 11월 기준, 국세상담센터 자주묻는Q&A와 정책브리핑
한도 넘으면 계산과 신고
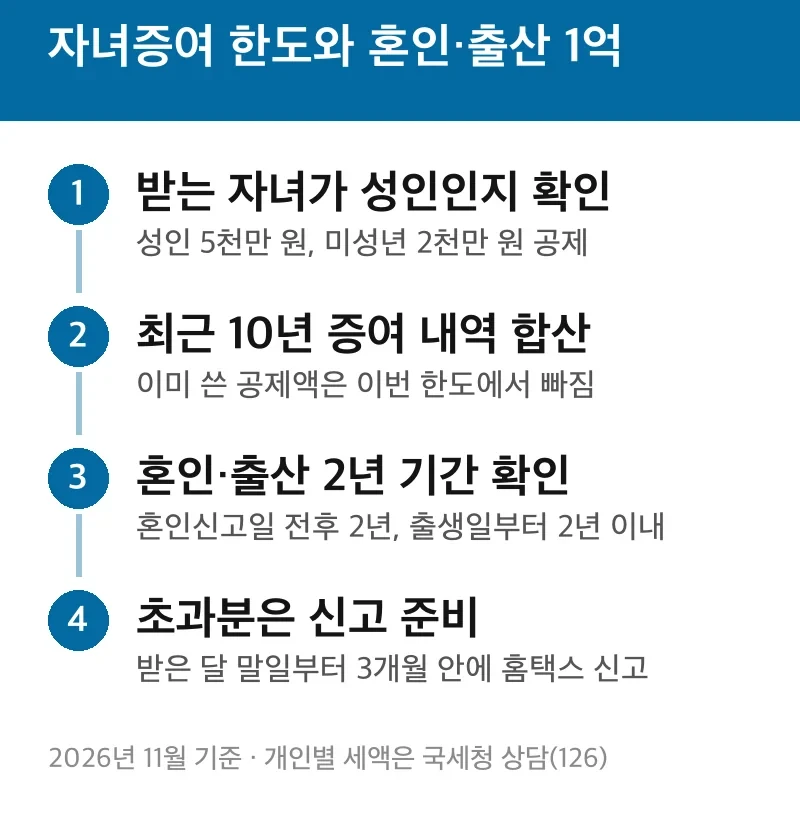
공제를 넘긴 금액은 증여세 과세 대상이 되며, 증여를 받은 사람이 관할 세무서에 신고합니다. 증여세 신고기한은 증여받은 달의 말일부터 3개월이며, 신고는 홈택스에서 할 수 있습니다. 세율과 개인별 세액은 증여 시점의 재산 평가와 이전 증여 내역에 따라 달라 국세청 상담(126)이나 세무서 확인이 필요합니다.
계산 예시: 결혼 앞둔 성인 자녀
부모에게서 2억 원을 한 번에 받고 혼인신고일 2년 이내이며 10년 내 이전 증여가 없다고 가정하면, 2억 원 − 5천만 원 − 1억 원 = 5천만 원이 과세 대상으로 남습니다. 1억 5천만 원만 받았다면 과세 대상은 0원입니다. 이 계산은 가정이며 실제 세액은 세율표 적용 뒤 확정됩니다.
제도에는 한계가 있습니다. 증여로 추정하거나 간주하는 재산은 혼인·출산 공제에서 제외되고, 2023년 12월 31일 이전에 받은 증여는 이 공제 대상이 아닙니다. 생활비 용돈과 달리 목돈 이체는 증여 신고 대상이 될 수 있어, 날짜와 관계를 증명할 혼인관계증명서·출생증명 서류를 미리 챙겨 두는 방법이 있습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 국세청 증여세 항목별 설명(증여재산공제), 정책브리핑 혼인·출산 증여재산공제 안내, 국세상담센터 조부모 합산 Q&A
증여 전에 확인할 순서
목돈을 보내기 전에 세 가지를 먼저 따져 보면 계산이 쉬워집니다. 첫째, 받는 자녀가 성인인지 미성년인지 정해 기본공제 금액을 고릅니다. 둘째, 최근 10년 안에 직계존속에게 받은 증여가 있는지 살핍니다.
이미 공제를 쓴 금액은 이번 한도에서 빠지기 때문입니다. 성인 자녀라도 미성년 때 받은 몫이 있다면 합산됩니다. 셋째, 혼인신고일이나 출생일을 기준으로 2년 안에 들어가는지 날짜를 맞춰 봅니다.
세 가지가 정리되면 한도 안에서 나눠 보낼지, 초과분을 과세 대상으로 보고 신고를 준비할지 정할 수 있습니다. 혼인·출산 1억 원은 한 번 쓰면 끝이므로, 결혼 때 얼마를 쓰고 출산 때 얼마를 남길지는 가족 안에서 미리 정해 두어야 합니다.
기록도 함께 남겨 두면 좋습니다. 보낸 날짜와 금액, 받은 사람을 이체 내역으로 정리해 두면 10년 합산을 따질 때 기준이 되고, 혼인관계증명서나 출생증명 서류와 함께 보관하면 신고할 때 편합니다. 다만 위 순서는 어디까지나 점검용이니, 개인별 세액은 국세청 상담(126)이나 관할 세무서에서 확인하세요.