본인부담상한제 환급 얼마 계산 소득분위별로 보면 2025년 진료분 상한액은 1분위 89만 원에서 10분위 826만 원까지이고, 그 위로 낸 급여 본인부담금을 돌려받습니다. 지난해 병원비가 컸던 가구가 대상이며 평균 환급액은 약 136만 원입니다.
⏱ 10초 요약
- 2025년 진료분 환급: 226만 2,605명에게 3조 760억 원, 2026년 8월 31일 지급 절차 시작
- 상한액: 1분위 89만 원, 2~3분위 110만 원, 10분위 826만 원(일반 기준)
- 신청: 국민건강보험공단 누리집, 건강보험25시 앱, 전화 1577-1000
순서는 상한액 표와 계산 예시, 조회·신청 순서, 계산에서 빠지는 항목, 보험금 청구 확인 순입니다.
본인부담상한제 환급 계산
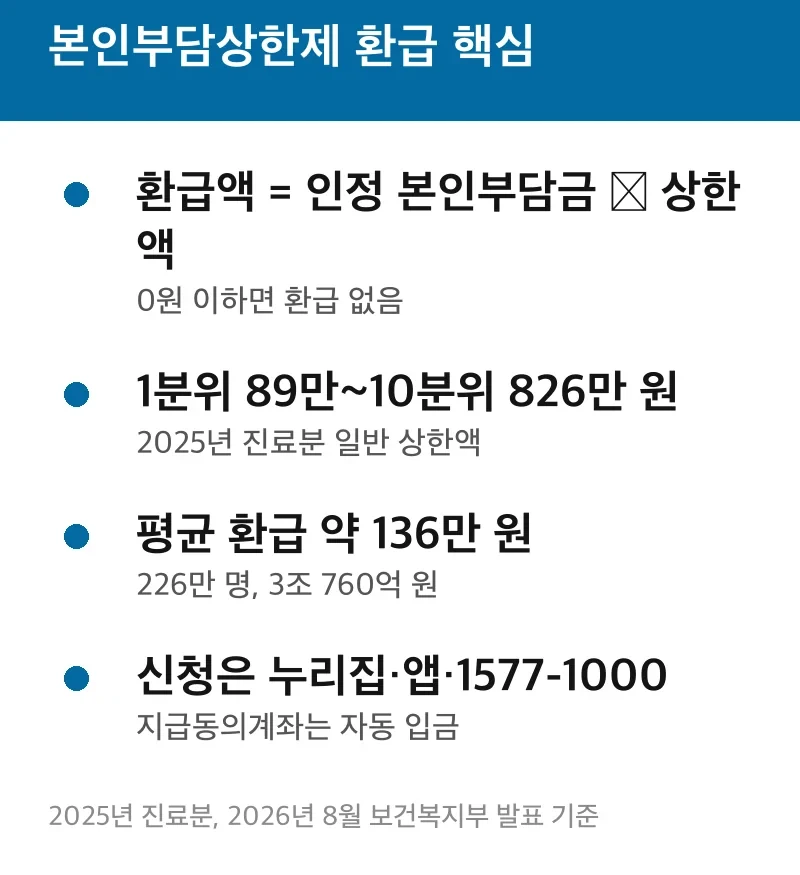
환급액은 "한 해 동안 낸 인정 본인부담금 − 내 소득분위의 상한액"입니다. 결과가 0원 이하이면 받을 돈이 없습니다. 소득분위는 건강보험료를 기준으로 10단계로 나눈 위치입니다.
2025년 진료분 상한액
| 소득분위 | 일반 상한액 | 요양병원 120일 초과 |
|---|---|---|
| 1분위 | 89만 원 | 141만 원 |
| 2~3분위 | 110만 원 | 178만 원 |
| 4~5분위 | 170만 원 | 240만 원 |
| 6~7분위 | 320만 원 | 396만 원 |
| 8분위 | 437만 원 | 569만 원 |
| 9분위 | 525만 원 | 684만 원 |
| 10분위 | 826만 원 | 1,074만 원 |
※ 2025년 진료분 기준, 보건복지부 공표 상한액을 언론 보도와 대조한 값입니다.
2026년 진료분은 공단 안내에 따르면 1분위 90만 원, 10분위 843만 원이고 요양병원 120일 초과는 143만 원부터 1,096만 원까지입니다. 중간 구간 금액은 공단 누리집에서 확인하는 방법이 있습니다. 상한액은 해마다 소비자물가 변동에 맞춰 바뀝니다.
분위별 계산 예시
| 소득분위 | 연간 인정 본인부담금(가정) | 계산 | 환급액 |
|---|---|---|---|
| 1분위 | 150만 원 | 150 − 89 | 61만 원 |
| 5분위 | 400만 원 | 400 − 170 | 230만 원 |
| 8분위 | 500만 원 | 500 − 437 | 63만 원 |
※ 2025년 진료분 상한액 기준, 본인부담금 금액은 설명용 가정입니다. 실제 금액은 공단 확인이 필요합니다.
환급금 조회와 신청 순서
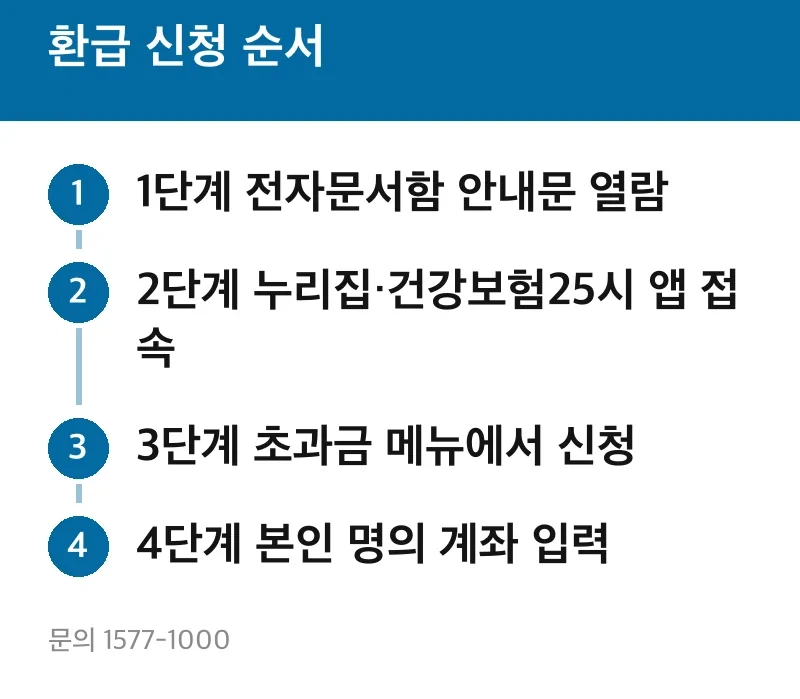
2025년 진료분은 안내문이 2026년 8월 31일부터 나갔고, 지급동의계좌를 등록한 131만 2,819명(58%)은 9월 2일부터 신청 없이 입금됐습니다. 나머지는 안내문을 받은 뒤 계좌를 알려 주는 방식입니다. 본인부담상한제 환급금 조회는 아래 순서로 할 수 있습니다.
- 네이버·KT PASS·카카오톡 전자문서함에서 공단 안내문을 엽니다. 열람하지 않으면 우편으로 갑니다.
- 국민건강보험공단 누리집이나 건강보험25시 앱에서 본인부담상한액 초과금 메뉴로 들어갑니다.
- 본인 명의 계좌번호를 입력해 신청합니다.
- 앱이 어렵다면 1577-1000 전화, 팩스, 우편, 지사 방문도 됩니다.
안내문을 못 받았다면
본인부담상한제 환급 대상인데 안내문이 없다면 1577-1000으로 문의하는 방법이 있습니다. 가족 대리 신청은 가족관계증명서나 위임장이 필요할 수 있습니다.
환급 언제 들어오나
본인부담상한제 환급 언제 받느냐는 질문의 답은 "다음 해 8월 이후"입니다. 상한액 기준이 되는 건강보험료가 다음 해 8월쯤 확정되기 때문입니다. 연초에 낸 병원비는 환급까지 길게 기다리는 경우가 있습니다. 2026년 진료분은 2027년 하반기에 안내될 것으로 추정됩니다.
본인부담상한제 환급 신청 기간에는 소멸시효(권리가 사라지는 기간)가 있어 오래 두면 받을 수 없습니다. 정확한 기간은 공단 1577-1000에서 확인합니다.
👉 다음 글: 본인부담상한제 환급금 받으면 실손은 2842억 보류
계산에 안 들어가는 병원비
비급여, 선별급여, 임플란트, 상급병실 2~3인실 차액, 추나요법 본인부담금은 계산에서 빠진다고 공단이 안내합니다. 영수증 총액이 커도 인정 금액이 적으면 환급이 없을 수 있습니다.
사전급여와 사후환급
한 병원에서 연간 본인부담금이 최고 상한액(2025년 826만 원)을 넘으면 병원이 공단에 청구해, 환자는 상한액까지만 냅니다. 이를 사전급여라 합니다. 여러 병원 금액을 합쳐 넘은 경우는 공단이 환자에게 직접 지급하는 사후환급입니다. 2025년에는 2만 7,742명이 사전급여로 1,846억 원을 미리 받았습니다.
이 제도가 안 맞는 경우
- 비급여 위주로 쓴 경우: 인정 금액이 상한액에 못 미칠 수 있습니다.
- 보험료 체납이 있는 경우: 2026년 10월 8일부터 체납액만큼 뺀 뒤 지급될 수 있습니다.
본인부담률, 비급여 구분, 소득분위, 사전급여, 환급 절차는 개인 사정에 따라 달라 담당 기관 확인이 필요합니다. 요양병원에 120일 넘게 입원했다면 위 표의 오른쪽 열이 적용됩니다.
보험금 청구 서류와 보장 확인
실손보험 등 민간 보험금을 청구할 때는 진료비 영수증과 세부내역서가 기본 서류로 쓰이는 경우가 많습니다. 공단 환급을 받은 병원비가 보험금 계산에 어떻게 반영되는지는 가입한 보험의 약관과 보험사 공시에서 확인하는 방법이 있습니다.
보장 범위는 상품과 가입 시기마다 다르므로 일률적으로 말할 수 없습니다. 환급 안내문과 영수증을 함께 보관해 두고 보험사 고객센터에 문의하면 서류를 두 번 내지 않습니다.
🔔 매주 월요일, 이번 주 마감되는 혜택 3개를 카톡 채널 소식으로 알려 드려요. 카카오톡 채널 「생활혜택 알림판」 친구 추가
공식 사이트에서 확인출처: 보건복지부 2025년 진료분 본인부담상한액 초과금 환급 보도자료, 국민건강보험공단 본인부담상한제 안내
함께 보면 좋은 글
놓치기 쉬운 것
관련해서 자주 함께 보는 글을 아래에 뒀습니다.